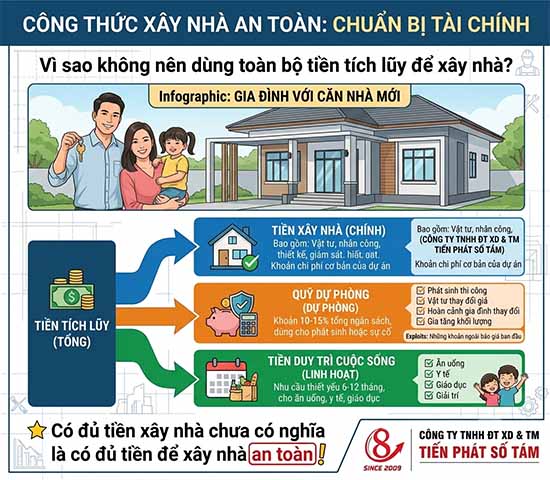
Không nên dùng toàn bộ tiền tích lũy để xây nhà. Cách an toàn hơn là xác định trước ngân sách xây nhà, quỹ dự phòng cho công trình và khoản tiền bảo vệ cuộc sống gia đình sau khi nhận nhà.
Đây là vấn đề đặc biệt quan trọng vì chi phí xây dựng không chỉ nằm ở giá trị hợp đồng. Dự toán có thể được điều chỉnh theo biến động giá, khối lượng, điều kiện thực tế và các yếu tố chi phí liên quan. Từ ngày 01/07/2026, Nghị định 206/2026/NĐ-CP cũng quy định cụ thể hơn về dự toán, điều chỉnh dự toán, giá xây dựng và các công cụ quản lý chi phí.
Vì vậy, một gia đình có đủ tiền xây nhà chưa chắc đã đủ tiền để xây nhà một cách an toàn.
1. Vì sao không nên dùng toàn bộ tiền tích lũy để xây nhà?
1.1. Xây nhà là một khoản đầu tư lớn nhưng không tạo ra dòng tiền ngay
Khác với một khoản đầu tư có thể tạo thu nhập, tiền bỏ vào:
- Móng.
- Kết cấu.
- Tường.
- Cửa.
- Gạch.
- Sơn.
- Thiết bị.
- Nội thất.
sẽ trở thành tài sản nằm trong căn nhà.
Sau khi xây xong, gia chủ không thể dễ dàng “rút lại” 200–300 triệu đồng từ căn nhà để xử lý một vấn đề tài chính bất ngờ.
Đó chính là lý do tài sản có giá trị lớn không đồng nghĩa với khả năng thanh khoản cao.
1.2. Chi phí xây nhà chưa chắc là khoản tiền cuối cùng
Ngay cả khi hợp đồng đã ký, gia chủ vẫn có thể gặp:
- Phát sinh từ hiện trạng.
- Chênh lệch khối lượng.
- Thay đổi vật liệu.
- Thiết bị chưa nằm trong hợp đồng.
- Nội thất chưa tính.
- Chi phí vận chuyển.
- Chi phí hoàn thiện bổ sung.
- Chi phí phát sinh do tiến độ.
Do đó, nếu dùng đúng 100% số tiền đang có để xây theo dự toán ban đầu, chỉ cần một khoản phát sinh tương đối nhỏ cũng có thể khiến gia chủ phải vay thêm.
1.3. Rủi ro lớn nhất không phải là nhà đắt hơn dự kiến
Rủi ro lớn hơn là:
Gia đình hoàn thành được căn nhà nhưng không còn tiền mặt để duy trì cuộc sống bình thường.
Một căn nhà đẹp nhưng tài khoản gần như bằng 0 có thể tạo ra áp lực tài chính rất lớn.
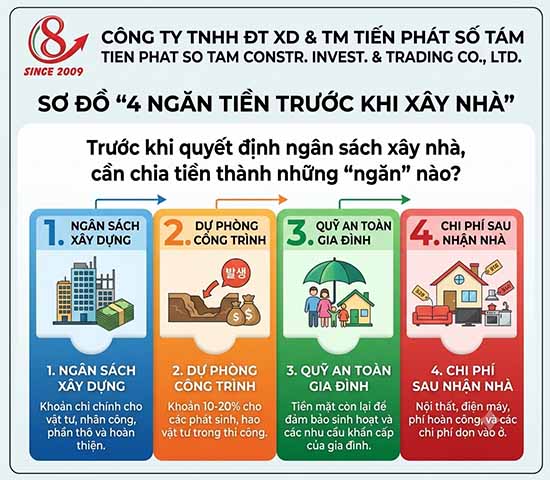
2. Trước khi quyết định ngân sách xây nhà, cần chia tiền thành những “ngăn” nào?
2.1. Ngăn thứ nhất: ngân sách xây nhà
Đây là số tiền thực sự dành cho:
- Thi công.
- Vật liệu.
- Nhân công.
- Thiết bị.
- Hoàn thiện.
- Các hạng mục đã xác định.
Đây là phần tiền được phép đưa vào dự án.
2.2. Ngăn thứ hai: quỹ dự phòng xây dựng
Khoản này dành cho:
- Phát sinh hợp lý.
- Chênh lệch khối lượng.
- Điều kiện thi công.
- Điều chỉnh vật liệu.
- Những khoản chưa thể xác định chính xác từ đầu.
Không nên coi quỹ này là tiền “để nâng cấp nhà”.
Dự phòng khác với ngân sách nâng cấp.
2.3. Ngăn thứ ba: quỹ an toàn của gia đình
Đây là khoản tiền không nên đưa vào công trình, dùng để duy trì cuộc sống nếu:
- Thu nhập giảm.
- Công việc gián đoạn.
- Có khoản chi lớn bất ngờ.
- Có nhu cầu sửa chữa hoặc thay thế tài sản khác.
- Gia đình phát sinh nghĩa vụ tài chính.
2.4. Ngăn thứ tư: các khoản phải trả sau khi nhận nhà
Nhiều gia chủ quên rằng ngày bàn giao nhà chưa phải là ngày kết thúc mọi khoản chi.
Có thể còn:
- Nội thất rời.
- Rèm.
- Máy lạnh.
- Thiết bị gia dụng.
- Trang trí.
- Chuyển nhà.
- Đăng ký dịch vụ.
- Bổ sung thiết bị.
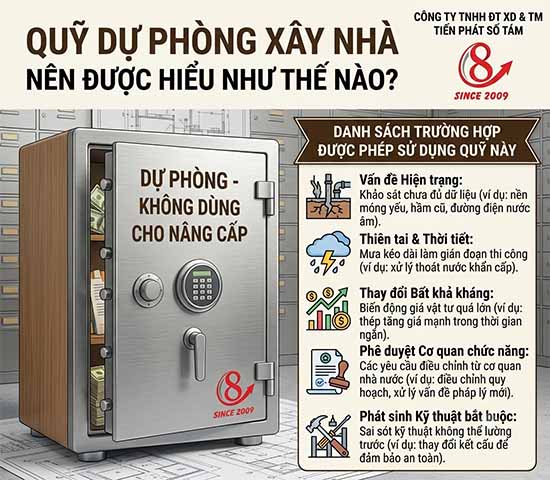
3. Quỹ dự phòng xây nhà nên được hiểu như thế nào?
3.1. Quỹ dự phòng không phải là tiền thừa
Một sai lầm phổ biến là:
“Tôi có 2 tỷ, nhà dự toán hết 2 tỷ, vậy tôi có đủ tiền xây.”
Cách tính này bỏ qua rủi ro.
Cách tư duy tốt hơn là:
Ngân sách tối đa – chi phí dự kiến = khoảng an toàn.
Nếu toàn bộ số tiền đang có đã được phân bổ cho công trình thì khoảng an toàn bằng 0.
3.2. Không nên áp dụng một tỷ lệ dự phòng cứng cho mọi căn nhà
Không phải nhà nào cũng cần cùng một mức dự phòng.
Rủi ro cao hơn khi:
- Xây trên nền đất chưa rõ điều kiện.
- Cải tạo nhà cũ.
- Nhà trong hẻm nhỏ.
- Nhà xây chen sát công trình hàng xóm.
- Thiết kế phức tạp.
- Nhiều hạng mục hoàn thiện cao cấp.
- Thiết kế chưa chốt hoàn toàn.
- Gia chủ thường xuyên thay đổi lựa chọn.
Ngược lại, công trình có thiết kế đơn giản, hồ sơ rõ, vật liệu đã chốt và hợp đồng chặt chẽ có thể dễ kiểm soát hơn.
3.3. Dự phòng phải được tách riêng
Không nên để:
“Tiền còn dư trong tài khoản” = quỹ dự phòng.
Nên ghi rõ ngay từ đầu:
Ngân sách xây dựng: X đồng
Dự phòng công trình: Y đồng
Quỹ gia đình: Z đồng
Khi đã tách ra, gia chủ sẽ ít có xu hướng sử dụng nhầm tiền dự phòng cho việc nâng cấp.
4. Bao nhiêu tiền thì nên dành cho xây nhà và bao nhiêu nên giữ lại?
4.1. Không có một tỷ lệ phù hợp cho mọi gia đình
Không nên đưa ra công thức máy móc kiểu:
“Luôn phải giữ lại đúng 20%.”
Khả năng tài chính của mỗi gia đình rất khác nhau.
Cần xem xét:
- Thu nhập hàng tháng.
- Tính ổn định của thu nhập.
- Số người phụ thuộc.
- Khoản vay hiện tại.
- Chi phí sinh hoạt.
- Các nghĩa vụ tài chính sắp tới.
- Khả năng tiếp cận nguồn tiền khi khẩn cấp.
4.2. Hãy tính theo “khả năng chịu đựng” thay vì chỉ tính theo số tiền đang có
Ví dụ một gia đình có 3 tỷ tiền mặt nhưng:
- Thu nhập không ổn định.
- Có con nhỏ.
- Đang trả khoản vay.
- Có nhiều khoản chi cố định.
thì không nên coi cả 3 tỷ là ngân sách xây nhà.
Ngược lại, một gia đình có thu nhập ổn định, ít nghĩa vụ tài chính và có dòng tiền dự kiến tốt có thể có mức phân bổ khác.
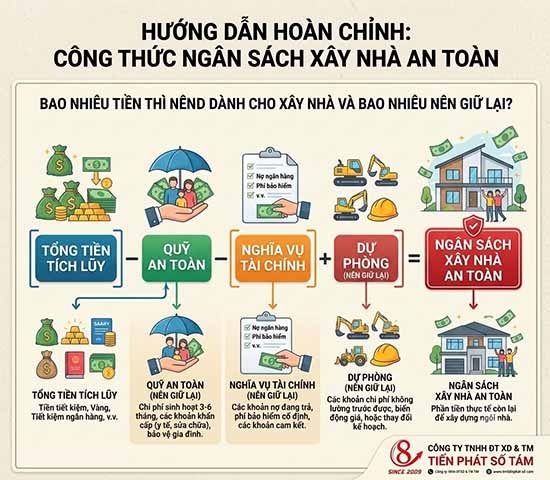
4.3. Công thức thực tế hơn
Có thể bắt đầu từ:
Tiền có thể dùng để xây = Tổng tiền tích lũy – Quỹ an toàn gia đình – Các khoản phải chi chắc chắn – Dự phòng công trình.
Sau đó mới xác định quy mô căn nhà phù hợp.
Điều này có nghĩa:
Ngân sách xây nhà phải được điều chỉnh theo khả năng tài chính, không phải ngược lại.
5. Khi nào gia chủ đang xây một căn nhà vượt quá khả năng tài chính?
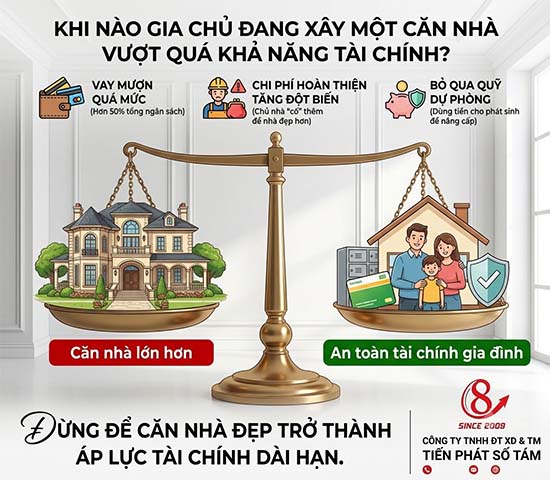
5.1. Khi phải dùng toàn bộ tiền mặt mới đủ xây
Đây là dấu hiệu rõ nhất.
Nếu:
Tiền tích lũy = Chi phí xây dự kiến
thì công trình gần như không có vùng đệm.
Chỉ cần chi phí tăng thêm là gia chủ phải:
- Vay.
- Mượn.
- Bán tài sản khác.
- Cắt giảm nhu cầu sinh hoạt.
- Hoãn các kế hoạch gia đình.
5.2. Khi phải vay để hoàn thiện những hạng mục thiết yếu
Một trường hợp đáng lưu ý:
Có đủ tiền xây phần thô nhưng không đủ tiền hoàn thiện.
Hoặc:
Có đủ tiền xây nhà nhưng không đủ tiền mua các thiết bị thiết yếu để sử dụng.
Điều này cho thấy ngân sách ban đầu đã được tính quá sát.
5.3. Khi tiền xây nhà làm mất hoàn toàn khả năng xử lý sự cố
Gia chủ nên tự hỏi:
“Nếu ngày mai có một khoản chi bất ngờ lớn, gia đình tôi lấy tiền ở đâu?”
Nếu câu trả lời là:
“Phải vay.”
thì ngân sách xây nhà có thể đang quá cao so với mức an toàn tài chính.
6. Những khoản nào có thể cắt trước nếu ngân sách xây nhà vượt khả năng?
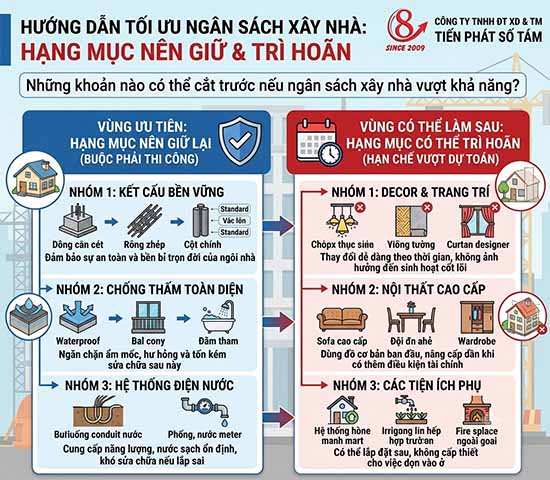
6.1. Không nên cắt vào những hạng mục ảnh hưởng an toàn và độ bền
Nếu ngân sách thiếu, không nên tùy tiện giảm:
- Kết cấu.
- Chống thấm.
- Điện âm tường.
- Hệ thống cấp thoát nước.
- An toàn điện.
- Chất lượng thi công.
- Những hạng mục kỹ thuật khó sửa chữa về sau.
Đây là những khoản tiết kiệm hôm nay nhưng có thể trở thành chi phí lớn sau này.
6.2. Có thể trì hoãn những hạng mục không thiết yếu
Một số khoản có thể thực hiện sau:
- Nội thất rời.
- Decor.
- Một số đèn trang trí.
- Một số thiết bị cao cấp.
- Tủ chưa cần thiết.
- Một số hạng mục cảnh quan.
Nhà chưa cần phải hoàn thành 100% mọi thứ ngay ngày đầu tiên mới có thể đưa vào sử dụng.
6.3. Ưu tiên “xây đủ tốt” thay vì “xây tối đa”
Một căn nhà phù hợp tài chính thường có:
Kết cấu tốt + công năng tốt + hoàn thiện phù hợp + khả năng nâng cấp sau.
Đây thường là chiến lược an toàn hơn:
Kết cấu tốt + hoàn thiện quá cao cấp + cạn tiền.
7. Có nên vay thêm tiền để xây nhà khi tiền tích lũy không đủ?
7.1. Vay không phải lúc nào cũng xấu
Nếu gia đình có:
- Thu nhập ổn định.
- Khả năng trả nợ rõ ràng.
- Khoản vay phù hợp.
- Kế hoạch dòng tiền cụ thể.
thì vay có thể là một công cụ tài chính.
Nhưng vay để bù vào một ngân sách xây nhà vốn đã quá cao là câu chuyện khác.
7.2. Không nên vay chỉ để giữ nguyên thiết kế ban đầu
Ví dụ gia chủ có 2 tỷ nhưng thiết kế dự kiến 2,5 tỷ.
Có hai cách:
Cách 1: vay 500 triệu để giữ nguyên mọi thứ.
Cách 2: điều chỉnh diện tích, vật liệu hoặc mức hoàn thiện để giảm ngân sách.
Cách nào phù hợp phụ thuộc vào dòng tiền và khả năng trả nợ.
Điều quan trọng là không biến một quyết định về kiến trúc thành một nghĩa vụ tài chính kéo dài nhiều năm mà không tính toán trước.
7.3. Hãy tính khoản trả nợ trong kịch bản thu nhập giảm
Đừng chỉ hỏi:
“Mỗi tháng trả bao nhiêu?”
Hãy hỏi:
“Nếu thu nhập gia đình giảm đáng kể trong vài tháng, tôi có vẫn trả được khoản vay mà không phải bán tài sản hoặc vay thêm không?”
Đó mới là bài kiểm tra sức chịu đựng thực sự.
8. Cách lập ngân sách xây nhà an toàn trước khi ký hợp đồng
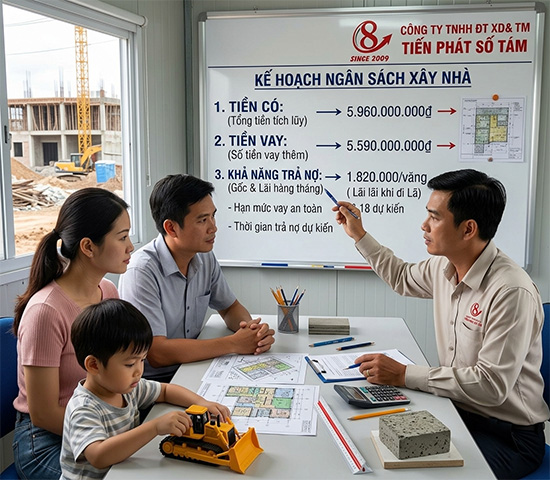
8.1. Bước 1: Xác định số tiền thực sự có thể dùng
Không lấy toàn bộ số dư tài khoản làm ngân sách.
Hãy tách:
- Tiền xây nhà.
- Quỹ gia đình.
- Quỹ dự phòng.
- Khoản phải trả khác.
8.2. Bước 2: Lập ngân sách theo tổng chi phí nhận nhà
Không chỉ tính:
Chi phí thi công.
Hãy tính:
Thi công + thiết bị + nội thất thiết yếu + chi phí ngoài hợp đồng + chi phí chuyển vào nhà + dự phòng.
Đây mới gần với số tiền thực tế gia chủ phải chuẩn bị.
8.3. Bước 3: Chốt “ngân sách trần”
Ví dụ:
Ngân sách mục tiêu: 2,2 tỷ
Ngân sách tối đa: 2,4 tỷ
Nếu dự toán bắt đầu tiến gần 2,4 tỷ, phải dừng lại để rà soát.
Không nên tiếp tục nâng cấp theo tâm lý:
“Thêm một chút nữa chắc không sao.”
8.4. Bước 4: Không sử dụng quỹ dự phòng cho việc nâng cấp
Đây là nguyên tắc rất quan trọng.
Nếu gia chủ muốn nâng cấp:
Gạch +30 triệu.
Không nên lấy 30 triệu từ quỹ dự phòng.
Phải hỏi:
“Khoản 30 triệu này lấy từ hạng mục nào trong ngân sách?”
Nếu không có nguồn, tốt nhất trì hoãn nâng cấp.
9. Checklist trước khi quyết định dùng tiền tích lũy để xây nhà
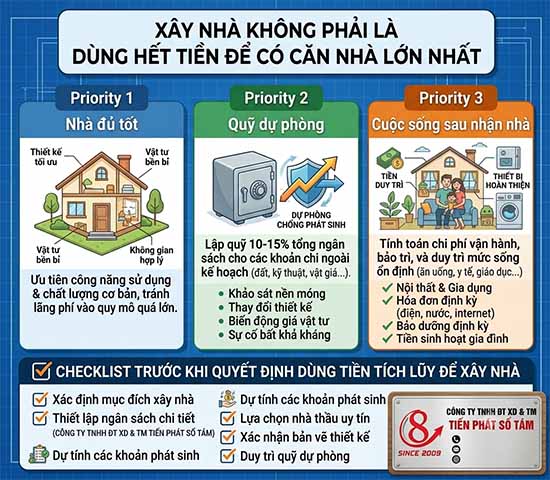
9.1. 10 câu hỏi gia chủ nên tự trả lời
- Tôi có bao nhiêu tiền thực sự có thể dùng cho căn nhà?
- Sau khi xây xong tôi còn bao nhiêu tiền mặt?
- Nếu công trình phát sinh, tôi lấy tiền ở đâu?
- Nếu thu nhập giảm trong vài tháng, gia đình có đủ khả năng duy trì không?
- Tôi có khoản vay nào khác không?
- Chi phí xây nhà đã bao gồm nội thất và thiết bị thiết yếu chưa?
- Những khoản nào chưa nằm trong hợp đồng?
- Tôi đã có ngân sách dự phòng riêng chưa?
- Nếu thiếu ngân sách, hạng mục nào có thể trì hoãn?
- Tôi đang xây căn nhà phù hợp với khả năng tài chính hay căn nhà tối đa theo mong muốn?
9.2. Công thức cuối cùng
Có thể ghi nhớ:
Tổng tiền tích lũy không phải là ngân sách xây nhà.
Ngân sách an toàn nên được xác định theo:
Ngân sách xây nhà = Tiền tích lũy – Quỹ an toàn gia đình – Nghĩa vụ tài chính – Chi phí chắc chắn khác – Dự phòng công trình.
Và:
Chi phí dự kiến nhận nhà = Giá trị hợp đồng + chi phí ngoài hợp đồng + phát sinh + thiết bị/nội thất thiết yếu.
9.3. Nguyên tắc quan trọng nhất
Nếu phải lựa chọn giữa:
Căn nhà lớn hơn một chút
và:
Gia đình còn một khoản tiền dự phòng đủ mạnh sau khi nhận nhà
thì trong đa số trường hợp, phương án thứ hai an toàn hơn về tài chính.
Bởi căn nhà có thể nâng cấp từng bước, nhưng một khi toàn bộ tiền tích lũy đã nằm trong công trình, khả năng xoay xở tài chính của gia đình sẽ giảm đáng kể.
10. Kết luận
Không nên dùng toàn bộ tiền tích lũy để xây nhà. Một kế hoạch tài chính tốt phải bảo đảm đồng thời ba điều: đủ tiền hoàn thành căn nhà, đủ dự phòng cho công trình và còn đủ tiền để gia đình duy trì cuộc sống sau khi nhận nhà.
Đặc biệt, dự toán xây dựng không nên được xem là một con số bất biến. Quy định quản lý chi phí xây dựng năm 2026 đã dành riêng các nội dung về dự toán và điều chỉnh dự toán; Bộ Xây dựng cũng nhấn mạnh việc xác định chi phí phải phù hợp với thiết kế, tiêu chuẩn, quy chuẩn và các điều kiện liên quan.
Vì vậy, trước khi ký hợp đồng xây nhà, gia chủ nên nhớ một nguyên tắc đơn giản:
Đừng hỏi “Tôi có đủ tiền xây căn nhà này không?”. Hãy hỏi “Sau khi xây căn nhà này, gia đình tôi còn đủ tiền để sống an toàn không?”.
Một căn nhà tốt không chỉ là căn nhà được xây bằng vật liệu tốt. Đó còn là căn nhà không khiến gia chủ rơi vào tình trạng cạn tiền, phải vay gấp hoặc chịu áp lực tài chính kéo dài ngay sau ngày nhận nhà.
11. Liên hệ để được chúng tôi tư vấn tận tình nhất:
CÔNG TY TNHH ĐẦU TƯ XÂY DỰNG VÀ THƯƠNG MẠI TIẾN PHÁT SỐ TÁM
Địa chỉ: 50A Trương Đăng Quế, Phường 1, Quận Gò Vấp, TP.HCM
Hotline: 0903 768 270 – Anh Vũ (CEO)
Youtube: Xây Dựng Nhà Phố